


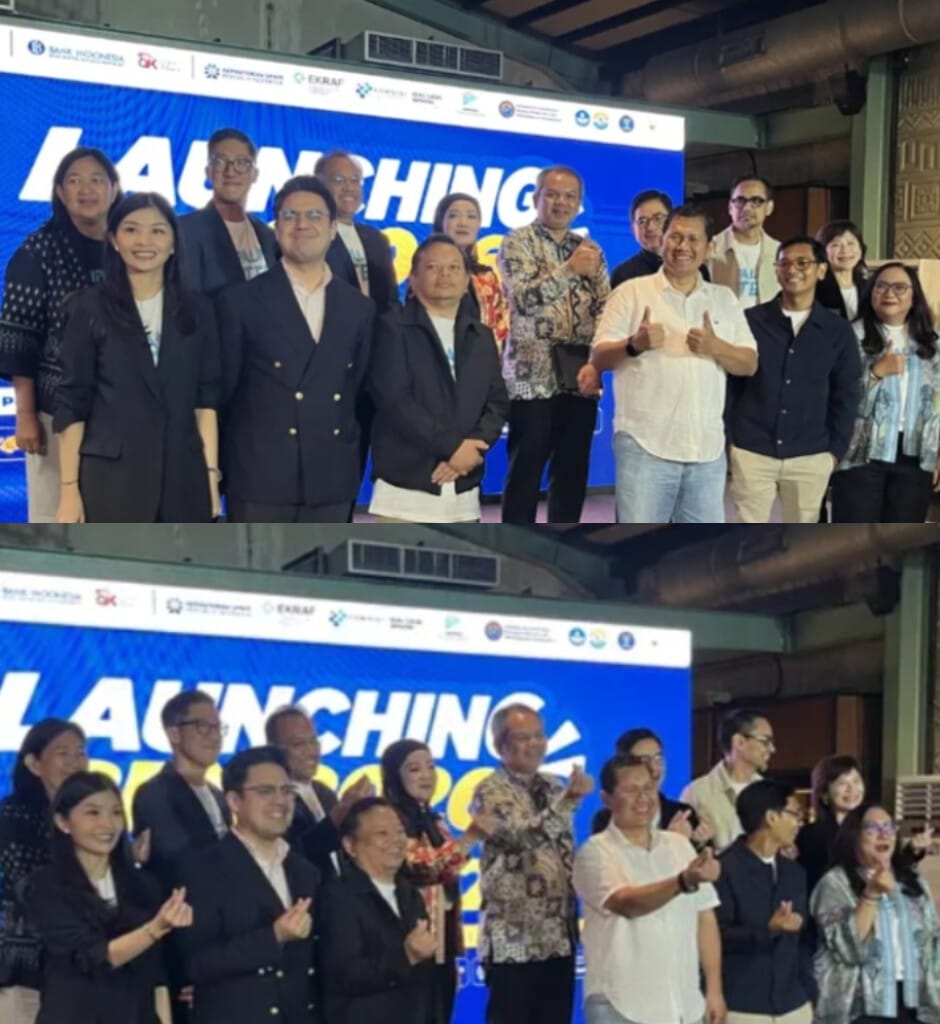
Jakarta, Transformasi digital sektor keuangan Indonesia semakin menunjukkan akselerasi signifikan. Bank Indonesia (BI) mencatat volume transaksi ekonomi dan keuangan digital (EKD) mencapai 63,8 miliar transaksi pada 2026, melonjak tujuh kali lipat dibandingkan 2020 yang hanya sebesar 8 miliar transaksi. Pertumbuhan ini menegaskan semakin kuatnya peran teknologi finansial (fintech) dalam mendorong aktivitas ekonomi nasional.
Bahkan, tren tersebut diproyeksikan terus meningkat. BI memperkirakan volume transaksi digital Indonesia dapat menembus 266,1 miliar transaksi pada 2032. Proyeksi ini sekaligus membuka peluang besar bagi industri fintech untuk memperluas penetrasi layanan keuangan, memperkuat sektor usaha produktif, dan mempercepat pemerataan ekonomi.
Momentum pertumbuhan tersebut menjadi salah satu landasan penyelenggaraan Bulan Fintech Nasional (BFN) 2026 yang resmi berlangsung mulai 11 November hingga 12 Desember 2026. Mengusung tema Fintech All Around You, agenda ini diarahkan untuk memperluas pemanfaatan teknologi finansial dalam meningkatkan produktivitas ekonomi, memperkuat inklusi keuangan, serta meningkatkan daya saing usaha mikro, kecil, dan menengah (UMKM).
Kepala Departemen Kebijakan Sistem Pembayaran BI, Ryan Rizaldy, menegaskan bahwa perkembangan fintech telah menjadi salah satu kekuatan penting dalam transformasi sistem pembayaran nasional.
“Volume transaksi ekonomi keuangan digital terakselerasi tujuh kali lipat, dari 8 miliar transaksi pada 2020 menjadi 63,8 miliar transaksi pada 2026,” ungkap Ryan dalam keterangannya di Jakarta, pada (11/11/2026).
Menurutnya, peningkatan tersebut mencerminkan semakin luasnya adopsi layanan digital dalam aktivitas ekonomi masyarakat. Ke depan, penguatan ekosistem pembayaran digital diharapkan tidak hanya meningkatkan efisiensi transaksi, tetapi juga memperluas akses masyarakat terhadap layanan keuangan formal.
Fintech Harus Berdampak Nyata Bagi UMKM
Di tengah pesatnya pertumbuhan transaksi digital, tantangan industri fintech kini bergeser. Bukan lagi semata-mata mengejar peningkatan volume transaksi, melainkan memastikan teknologi keuangan mampu menghasilkan manfaat ekonomi yang konkret, terutama bagi pelaku UMKM.
Ketua Dewan Pengawas Asosiasi Fintech Indonesia (AFTECH), Arsjad Rasjid, menegaskan bahwa fintech harus mengambil peran lebih besar dalam memperkuat sektor riil.
“Fintech sekarang ini bukan lagi sekadar perantara transaksi, tetapi sudah menjadi motor penggerak ekonomi,” tegas Arsjad.
Ia menjelaskan, UMKM merupakan tulang punggung perekonomian Indonesia dengan kontribusi sekitar 60% terhadap Produk Domestik Bruto (PDB) serta menyerap 97% tenaga kerja nasional.
Namun, tantangan struktural masih membayangi sektor tersebut. Sebanyak 99% UMKM masih berada pada skala usaha mikro. Kondisi ini menunjukkan besarnya kebutuhan terhadap akses pembiayaan yang terjangkau, sistem pencatatan keuangan modern, serta perluasan akses pasar.
Dalam konteks tersebut, fintech dinilai memiliki posisi strategis untuk menjembatani kesenjangan akses keuangan sekaligus membantu pelaku usaha meningkatkan kapasitas bisnis dan naik kelas.
Dari sisi ketahanan industri, Annual Member Survey AFTECH 2025–2026 menunjukkan perkembangan yang cukup positif. Sebanyak 43% responden tercatat telah membukukan keuntungan, 81% menjalin kemitraan strategis, dan 90% anggota telah menerapkan tata kelola berbasis Governance, Risk, and Compliance (GRC).
Data tersebut mengindikasikan semakin kuatnya upaya industri fintech dalam membangun bisnis yang berkelanjutan, memperluas kolaborasi, serta meningkatkan standar tata kelola perusahaan.
Keamanan Siber dan Perlindungan Konsumen Jadi Ujian Industri
Meski peluang pertumbuhan semakin besar, ekspansi ekonomi digital juga menghadirkan tantangan baru, terutama terkait keamanan siber, penyalahgunaan data, penipuan digital, dan perlindungan konsumen.
Otoritas Jasa Keuangan (OJK) mengingatkan bahwa keberhasilan industri fintech tidak semestinya hanya diukur berdasarkan besarnya transaksi maupun jumlah pengguna. Lebih dari itu, teknologi keuangan harus mampu memberikan manfaat nyata, aman, dan bertanggung jawab bagi masyarakat.
“Teknologi adalah suatu sarana, tentunya manfaat bagi masyarakat adalah tujuan utama,” jelas Kepala Departemen Pengawasan Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital dan Aset Kripto OJK, Uli Agustina.
Hingga Oktober 2026, OJK mencatat terdapat 25 penyelenggara Inovasi Teknologi Sektor Keuangan (ITSK) yang telah memperoleh izin atau terdaftar. Jumlah tersebut terdiri atas sembilan penyelenggara pemberi kredit alternatif dan 16 agregator jasa keuangan.
Sementara itu, aktivitas pasar aset keuangan digital, termasuk kripto, juga menunjukkan perkembangan signifikan. Hingga September 2026, jumlah akun tercatat mencapai 23,51 juta dengan nilai transaksi sebesar Rp30,56 triliun.
Selain itu, terdapat 1.395 kemitraan antara penyelenggara ITSK dan lembaga jasa keuangan lainnya. Perkembangan ini memperlihatkan semakin eratnya integrasi antara inovasi teknologi dan industri jasa keuangan konvensional.
Namun, pertumbuhan tersebut harus diimbangi dengan pengawasan yang kuat. Penguatan sistem deteksi dini, mitigasi risiko, keamanan infrastruktur digital, serta mekanisme perlindungan konsumen menjadi prasyarat penting agar ekspansi industri tidak justru meningkatkan kerentanan masyarakat terhadap kejahatan keuangan digital.
Sebagai bagian dari upaya mempercepat pengembangan ekosistem fintech nasional, BFN 2026 akan berlangsung selama satu bulan, mulai 11 November hingga 12 Desember 2026.
Berbagai kegiatan disiapkan, mulai dari literasi dan edukasi keuangan digital, peningkatan pemahaman masyarakat, hingga penguatan kapasitas pelaku industri fintech.
Puncak kegiatan akan berlangsung melalui BFN Fest pada 26–27 November 2026 di Balai Kartini, Jakarta. Acara ini diharapkan menjadi ruang kolaborasi antara AFTECH, regulator, pelaku industri, serta masyarakat untuk memperluas pemanfaatan solusi keuangan digital.
Kolaborasi lintas sektor tersebut menjadi semakin penting di tengah perubahan lanskap ekonomi nasional. Sebab, besarnya potensi transaksi digital tidak otomatis menjamin pemerataan kesejahteraan apabila akses pembiayaan, literasi, keamanan, dan manfaat ekonomi belum menjangkau seluruh lapisan masyarakat.
Dengan proyeksi transaksi digital mencapai 266,1 miliar pada 2032, industri fintech menghadapi peluang sekaligus tanggung jawab besar. Tantangan sesungguhnya bukan sekadar mencetak rekor transaksi baru, melainkan memastikan pertumbuhan ekonomi digital mampu memperkuat UMKM, membuka lapangan kerja, meningkatkan produktivitas, dan menciptakan sistem keuangan yang inklusif serta berkelanjutan.
Pada akhirnya, keberhasilan transformasi digital Indonesia tidak ditentukan oleh seberapa besar angka transaksi yang tercatat, tetapi oleh seberapa nyata dampaknya terhadap kehidupan masyarakat dan kekuatan ekonomi nasional.
Ervinna/DSR