
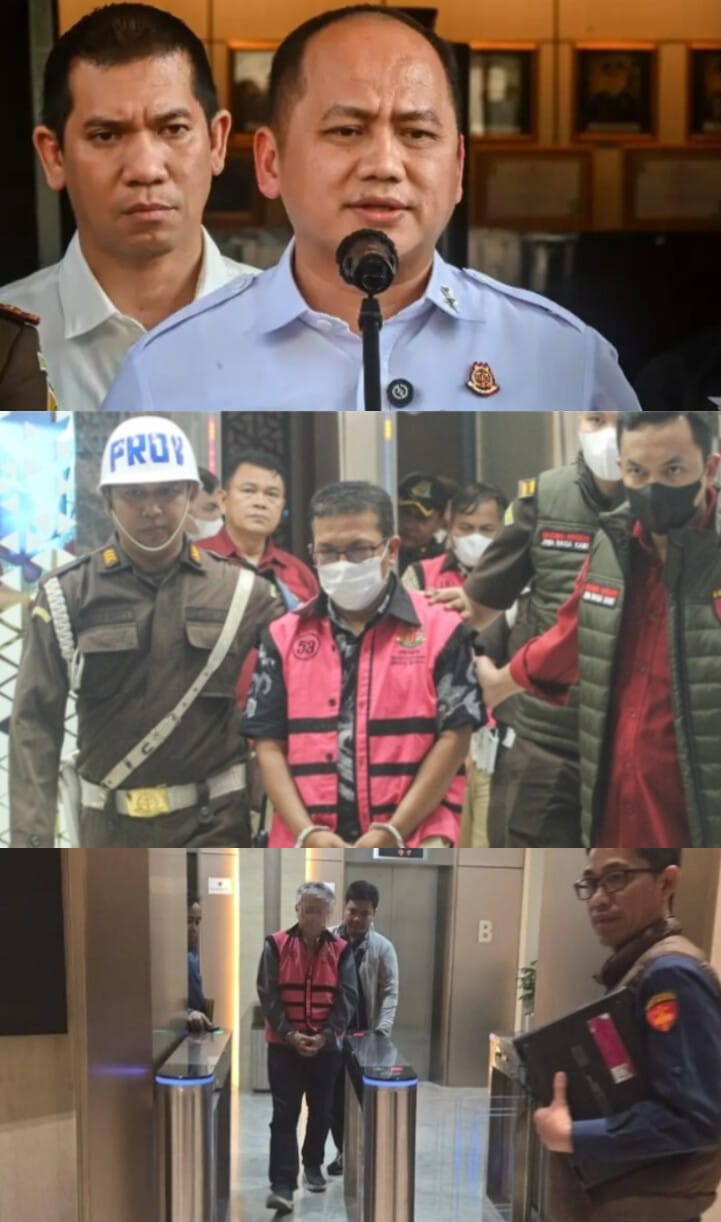
Jakarta, Kejaksaan Agung (Kejagung) menetapkan Direktur merangkap Corporate Secretary PT Toba Pulp Lestari Tbk (TPL), berinisial AL, sebagai tersangka dalam perkara dugaan tindak pidana korupsi terkait praktik transfer pricing dan under invoicing selama periode 2008–2025. Perkara yang menyeret perusahaan industri pulp tersebut diduga mengakibatkan kerugian keuangan negara mencapai Rp2 triliun.
Penetapan tersangka ini memperluas pengusutan perkara yang diduga melibatkan manipulasi klasifikasi produk ekspor, pelaporan transaksi yang tidak sesuai dengan kondisi sebenarnya, serta pemberian uang kepada oknum pemeriksa pajak untuk meloloskan kewajiban perpajakan perusahaan.
Kepala Pusat Penerangan Hukum Kejagung, Anang Supriatna, mengatakan penyidik pada Jaksa Agung Muda Bidang Tindak Pidana Khusus (Jampidsus) menetapkan AL sebagai tersangka pada 15 Oktober 2026.
“Penyidik pada Jampidsus menetapkan satu orang tersangka, yakni AL selaku Direktur merangkap Corporate Secretary PT TPL, terkait perkara dugaan tindak pidana korupsi transfer pricing oleh PT TPL kepada entitas perusahaan periode 2008–2025,” kata Anang dalam keterangan tertulis pada (17/10/2026).
Menurut Anang, penetapan tersangka dilakukan setelah penyidik mengumpulkan sejumlah alat bukti melalui pemeriksaan 116 orang saksi, penyitaan dokumen dan barang bukti elektronik, serta permintaan keterangan dari ahli hukum pidana, ahli keuangan negara, dan ahli industri selulosa serta pulp.
Diduga Manipulasi Kode Barang Untuk Menekan Kewajiban Pajak
Dalam konstruksi perkara yang disampaikan Kejagung, AL diduga menjalankan skema yang memanfaatkan perbedaan karakteristik dan nilai ekonomi produk pulp untuk memengaruhi pelaporan transaksi dan kewajiban perpajakan perusahaan.
Dalam kegiatan usahanya, PT TPL disebut mengekspor produk pulp kepada perusahaan terafiliasi, DP MMI Ltd., serta melakukan penjualan domestik kepada pabrik APR.
Penyidik menduga terjadi praktik under invoicing atau pelaporan nilai transaksi yang lebih rendah daripada nilai yang semestinya. Dugaan tersebut berkaitan dengan manipulasi kode klasifikasi barang atau Harmonized System (HS code), sehingga produk yang sebenarnya memiliki karakteristik sebagai dissolving pulp (DP) dilaporkan sebagai produk pulp dengan nilai pasar lebih rendah.
Produk tersebut diduga diklasifikasikan sebagai paper grade pulp atau bleached hardwood kraft pulp (BHKP).
Perbedaan klasifikasi ini menjadi salah satu titik krusial dalam penyidikan karena kedua produk memiliki spesifikasi, kegunaan, dan nilai ekonomi yang berbeda. Apabila dugaan manipulasi tersebut terbukti, perubahan klasifikasi dapat memengaruhi penilaian kewajaran harga transaksi, terutama dalam perdagangan dengan perusahaan yang memiliki hubungan afiliasi.
Paper grade pulp atau BHKP merupakan bahan baku industri kertas, termasuk kertas tulis, tisu, dan karton. Produk ini umumnya diperdagangkan sebagai komoditas pulp untuk kebutuhan industri kertas.
Sementara itu, dissolving pulp merupakan pulp dengan tingkat kemurnian selulosa yang lebih tinggi dan digunakan sebagai bahan baku berbagai produk turunan, antara lain serat tekstil rayon atau viscose, serta sejumlah produk berbasis selulosa lainnya. Karena spesifikasi dan peruntukannya berbeda, DP dapat memiliki nilai jual yang lebih tinggi dibandingkan pulp untuk kertas, bergantung pada kualitas dan kondisi pasar.
Dalam konteks perkara ini, penyidik menduga perbedaan nilai tersebut dimanfaatkan untuk melaporkan transaksi dengan klasifikasi yang tidak mencerminkan kondisi barang sebenarnya.
Pelaporan Transfer Pricing Diduga Tidak Sesuai Fakta
Selain dugaan manipulasi kode barang, Kejagung menyoroti pelaporan dokumen perpajakan perusahaan.
PT TPL diwajibkan menyampaikan dokumen transfer pricing atau Transfer Pricing Documentation (TP Doc), serta Surat Pemberitahuan Tahunan (SPT) Pajak Penghasilan Badan kepada Kantor Pelayanan Pajak Perusahaan Masuk Bursa (KPP PMB), Direktorat Jenderal Pajak.
Namun, menurut penyidik, AL diduga melaporkan data transaksi yang tidak sesuai dengan kondisi sebenarnya.
Dokumen transfer pricing pada prinsipnya digunakan untuk menjelaskan dan mendukung kewajaran harga transaksi antara pihak-pihak yang mempunyai hubungan istimewa. Penilaian tersebut penting untuk memastikan transaksi afiliasi dilakukan sesuai prinsip kewajaran dan kelaziman usaha atau arm’s length principle.
Apabila nilai transaksi, klasifikasi produk, atau informasi pembanding yang disampaikan tidak mencerminkan keadaan sebenarnya, pengujian kewajaran harga dapat menjadi tidak akurat. Kondisi tersebut berpotensi memengaruhi penghitungan penghasilan kena pajak dan besaran pajak yang seharusnya dibayarkan.
Penyidik kini mendalami dugaan bahwa pelaporan yang tidak sesuai tersebut menjadi bagian dari rangkaian perbuatan yang menyebabkan kerugian keuangan negara.
Oknum Pemeriksa Pajak Diduga Menerima Suap
Pengusutan perkara ini juga mengarah pada dugaan keterlibatan oknum pemeriksa pajak.
Anang mengungkapkan, AL diduga memberikan sejumlah uang kepada pemeriksa pajak agar pengawasan terhadap perusahaan tidak dilakukan sebagaimana mestinya. Pemberian uang itu juga diduga bertujuan memengaruhi proses penelaahan Kertas Kerja Pemeriksaan (KKP) dan Laporan Hasil Pemeriksaan (LHP).
“Tersangka AL secara melawan hukum memberikan sejumlah uang kepada pemeriksa pajak agar tidak dilakukan pengawasan dan dalam menelaah KKP dan LHP tidak mendasarkan pada audit program yang telah disusun,” ujar Anang.
Akibat dugaan praktik tersebut, pemeriksa pajak disebut tidak melakukan pengujian kewajaran harga pembanding terhadap dokumen transfer pricing maupun SPT Pajak yang disampaikan PT TPL.
Dugaan ini menjadi aspek penting dalam perkara karena pengawasan dan pemeriksaan pajak seharusnya dilakukan secara independen, berdasarkan bukti, serta mengikuti prosedur pemeriksaan yang berlaku.
Jika terbukti, penyimpangan dalam proses pemeriksaan berpotensi membuat transaksi yang seharusnya diuji secara mendalam tidak memperoleh pengawasan yang memadai.
Dengan demikian, perkara ini tidak hanya menyangkut dugaan penyimpangan dalam transaksi perusahaan, tetapi juga dugaan penyalahgunaan kewenangan oleh pihak yang bertugas mengawasi kepatuhan perpajakan.
Kerugian Negara Ditaksir Rp2 Triliun
Kejagung memperkirakan rangkaian perbuatan yang diduga dilakukan AL bersama oknum pemeriksa pajak mengakibatkan kerugian keuangan negara sekitar Rp2 triliun.
“Perbuatan tersangka AL bersama-sama dengan pemeriksa pajak tersebut mengakibatkan kerugian keuangan negara sebesar kurang lebih Rp2 triliun,” kata Anang.
Besarnya nilai kerugian yang disampaikan penyidik menempatkan perkara ini sebagai kasus yang perlu mendapat perhatian serius, khususnya terkait pengawasan transaksi lintas perusahaan terafiliasi dan efektivitas pemeriksaan pajak terhadap korporasi.
Meski demikian, angka Rp2 triliun tersebut harus dipahami sebagai nilai kerugian yang dinyatakan dalam konstruksi penyidikan. Besaran dan dasar penghitungannya tetap perlu merujuk pada hasil penghitungan resmi serta perkembangan pembuktian dalam proses hukum.
Di sisi lain, Kejagung menyatakan telah mengupayakan pemulihan keuangan negara melalui penyetoran uang sebesar Rp500 juta dari Direktorat Jenderal Pajak ke Rekening Pemerintah Lainnya (RPL) Jampidsus.
Nilai tersebut masih jauh di bawah estimasi kerugian negara yang disampaikan penyidik. Namun, belum dapat disimpulkan bahwa penyetoran itu merupakan pembayaran sebagian kerugian oleh tersangka atau bahwa nilai tersebut secara langsung mengurangi kerugian perkara dalam jumlah yang sama tanpa penjelasan lebih lanjut mengenai dasar penyetorannya.
Sempat Mangkir, AL Ditangkap di Medan
Sebelum ditetapkan sebagai tersangka, AL disebut sempat tidak memenuhi panggilan penyidik. Tim Jampidsus kemudian melakukan penangkapan terhadap AL di Medan, Sumatera Utara, pada Kamis, 15 Oktober 2026.
Setelah ditangkap, AL menjalani penahanan selama 20 hari, terhitung sejak 16 Oktober hingga 4 November 2026, di Rumah Tahanan Negara Salemba Cabang Kejaksaan Agung.
Penahanan tersebut merupakan bagian dari proses penyidikan untuk kepentingan penanganan perkara sesuai ketentuan hukum yang berlaku.
Kejagung selanjutnya akan mendalami peran tersangka, alur transaksi dengan perusahaan terafiliasi, mekanisme penentuan harga jual, keabsahan klasifikasi produk, serta hubungan antara dugaan penyimpangan pelaporan pajak dan kerugian keuangan negara.
Dijerat Pasal Korupsi
Atas dugaan perbuatannya, AL disangkakan dengan pasal primer Pasal 603 juncto Pasal 20 huruf a atau c Kitab Undang-Undang Hukum Pidana (KUHP) berdasarkan Undang-Undang Nomor 1 Tahun 2023, juncto Pasal 18 Undang-Undang Pemberantasan Tindak Pidana Korupsi sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001.
Sebagai sangkaan subsider, penyidik menerapkan Pasal 604 juncto Pasal 20 huruf a atau c KUHP, juncto Pasal 18 Undang-Undang Pemberantasan Tindak Pidana Korupsi sebagaimana diubah dengan Undang-Undang Nomor 20 Tahun 2001.
Penerapan pasal-pasal tersebut akan diuji lebih lanjut melalui proses hukum berdasarkan alat bukti dan fakta yang terungkap dalam penyidikan maupun persidangan.
Korporasi dan Dua Oknum Pemeriksa Pajak Turut Terseret
Penetapan AL sebagai tersangka merupakan perkembangan lanjutan dari penyidikan dugaan korupsi transfer pricing di lingkungan PT TPL.
Sebelumnya, Kejagung telah menetapkan PT Toba Pulp Lestari Tbk sebagai tersangka korporasi dalam perkara yang sama. Penyidik juga telah menetapkan dua orang supervisor pemeriksaan pajak berinisial BP dan SR sebagai tersangka atas dugaan penerimaan suap dan keterlibatan dalam pelolosan pemeriksaan pajak perusahaan.
Direktur Penyidikan Jampidsus, Saiful Bahri Siregar, sebelumnya mengungkapkan bahwa dugaan manipulasi kode barang tersebut dirancang sedemikian rupa untuk menekan beban kewajiban pajak perusahaan.
Keterlibatan pihak korporasi, pejabat perusahaan, dan oknum pemeriksa pajak menunjukkan bahwa penyidikan tidak hanya berfokus pada satu transaksi, tetapi juga pada dugaan rangkaian tindakan yang saling berkaitan dalam periode panjang.
Meski demikian, pertanggungjawaban pidana setiap pihak harus dibuktikan secara terpisah berdasarkan peran, pengetahuan, tindakan, dan alat bukti yang relevan.
Ujian Pengawasan Pajak Atas Transaksi Afiliasi
Kasus dugaan korupsi transfer pricing PT TPL kembali menyoroti pentingnya pengawasan terhadap transaksi antara perusahaan yang memiliki hubungan istimewa, terutama ketika transaksi tersebut melibatkan ekspor produk industri dengan karakteristik dan nilai pasar berbeda.
Dalam praktik perpajakan, transaksi afiliasi bukan dengan sendirinya merupakan pelanggaran hukum. Persoalan muncul apabila harga, klasifikasi barang, atau dokumen pendukung diduga dimanipulasi untuk menyamarkan nilai ekonomi transaksi maupun mengurangi kewajiban perpajakan secara melawan hukum.
Karena itu, pembuktian perkara ini akan bergantung pada sejumlah hal mendasar: apakah klasifikasi produk dalam dokumen ekspor sesuai dengan spesifikasi sebenarnya, apakah harga transaksi mencerminkan prinsip kewajaran dan kelaziman usaha, apakah pelaporan pajak mengandung informasi yang tidak benar, serta apakah terdapat hubungan kausal yang dapat dibuktikan antara dugaan perbuatan tersebut dan kerugian negara.
Di sisi lain, dugaan pemberian uang kepada pemeriksa pajak menjadi persoalan tersendiri karena menyangkut integritas pengawasan dan kepercayaan publik terhadap administrasi perpajakan.
Dengan estimasi kerugian negara mencapai Rp2 triliun, perkara ini akan menjadi ujian bagi aparat penegak hukum dalam membongkar keseluruhan mekanisme dugaan penyimpangan, menelusuri aliran dana, menguji pertanggungjawaban pihak-pihak terkait, dan mengupayakan pemulihan aset negara sesuai hukum.
Seluruh dugaan terhadap AL, PT TPL, maupun pihak lain yang disebut dalam perkara ini tetap harus dibuktikan melalui proses peradilan. Penetapan tersangka dan penahanan tidak dengan sendirinya menghapus hak setiap pihak atas asas praduga tak bersalah.
Ervinna/DSR